
股票市场听得进故事,债券市场只认还款表。当两张嘴开始说不一样的话,先改口的那张,往往离真相更近。
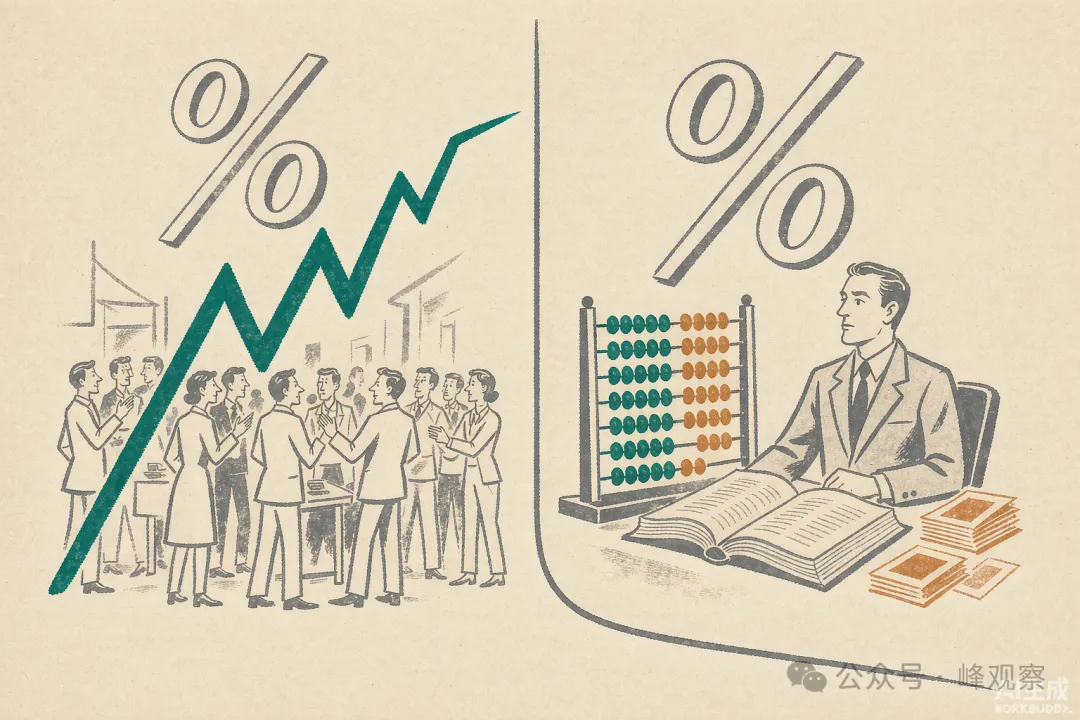
10月15日的美股,像一间屋里同时开着两场会。这一边,道琼斯指数涨了500多点,医疗股创下历史新高,可口可乐、百事、好时齐齐上涨,消费必需品板块10月累计涨近9%;那一边,费城半导体指数连续第七天下跌,两周市值蒸发近2万亿美元,创下2008年雷曼倒闭以来最长的连跌。纳斯达克盘中跌逾1%,道指却在涨——这不叫普涨普跌,这叫资金搬家。
搬家的引线,不在股市,在债市。一家叫CoreWeave的AI算力公司,五年期信用违约掉期利差盘中冲破1140个基点,收在1088个基点,一周涨33%,一年涨177%。2031年到期、票面利率9.75%的债券,价格跌到面值的78.65美分,收益率16.2%。在债券交易员的字典里,利差破1000个基点,就一个词:困境。市场给这家公司未来五年的违约概率,标到了60%以上。
马斯克在社交媒体上看到这串收益率数字,回了两个字:“吓人。”
保险单上写了什么
信用违约掉期,说白了是给债券买的保险。买方每年付一笔保费,发行人真还不上钱,卖方赔付。保费的高低,就是市场给这家公司打的生死分。投资级企业的平均利差,眼下在60个基点上下;CoreWeave的1088个基点,等于保险费翻了十几倍。这不是情绪,这是真金白银的定价。
被一起重新定价的,还有这条产业链上的其他人。甲骨文的五年期利差一周走阔12%以上,升到288个基点;软银424个基点;Meta约104个基点;连英伟达自己,也有90个基点。追踪投资级企业债的CDX指数升到62.3,创4月以来新高。Evercore的交易台把话说得直白:市场正在对“没有经营现金流支撑的AI债务”说不。
CoreWeave的管理层不这么看。首席执行官周三在内部备忘录里写:“当你在建一家新型技术公司,总会有市场误解、反应失当的时候。”公司手上握着超过1000亿美元的订单积压,其中约三分之二来自微软、Meta、IBM、卡特彼勒这类投资级客户;德国银行重申买入评级,说错位就是机会。
两边说的都有事实。分歧在一个更古老的问题上:订单是纸,现金是血。CoreWeave背了超过510亿美元的债务与义务,今年下半年要还44.1亿美元本金,明年还有61.8亿;6月底账上现金55亿美元。今年4月发的那笔27.5亿美元债券,票息9.75%——借钱成本比多数国家的国债贵一倍多。公司预计2026年营收接近130亿美元,但全年仍要亏21.3亿。钱一直在往外流,订单再厚,也得等到现金流真正到账那天才能止血。
更让债市皱眉的,是公司联合创始人上周在《金融时报》专访里的一句话:公司的目标是拿到投资级评级,从而获得“无上限”的借款资格。8月,公司刚把全年资本开支预测上调40亿美元,至350亿至390亿美元。一位固定收益基金经理的点评很克制:债券遭抛售,反映的是市场对它扩张速度和再融资空间的担忧。翻译过来就是:你说要借得更多,不是好消息,是坏消息。
CoreWeave是什么?它是这一轮AI热潮里“新云厂商”的样本:自己不造芯片,靠举债大批买入英伟达的GPU,再把算力按小时租给需要训练模型的公司。行情好的时候,这台机器转得飞快——借钱、买卡、签长约、再借钱,收入跟着订单翻着跟头涨。可机器的燃料是债务,零件是芯片,而芯片每两年就要换一代。GPU越新越值钱,旧卡折旧起来毫不留情;租金是按月进的,本息是按季还的。这家公司的生意,本质上是在利率的钢丝上,替整个行业垫付算力的期货。
更让人留意的,是这套模式背后的金融化。芯片公司给下游垫资、入股、循环担保,云厂商靠高收益债市场输血,数据中心靠资产证券化回笼资金——科技的故事,讲着讲着变成了信贷的故事。当“英伟达银行”这样的外号在交易席位间流传开来,说明市场已经开始用看金融股的眼光看科技公司:资本充足率、久期、再融资缺口,一样都不能少。金融机构怕什么?怕的不是资产不好,是负债端先断粮。
为什么偏偏是现在
这笔债不是昨天才借的,问号也不是今天才有的。变的是分母——借钱的价钱。
10月14日,美国9月生产者价格指数出炉,同比上涨6.3%,创2022年以来最大涨幅。前一天的消费价格已经超了预期,芝加哥联储主席古尔斯比放话:如果核心通胀持续按年化约4%的速度跑,那是完全不可接受的,美联储必须行动。旧金山联储主席戴利说,大概率还得加息。10年期美债收益率此前一度冲破5.3%,创2002年以来最高;即便这两天避险资金把收益率压回5.05%,也仍站在二十年的高位上。
股市可以为一个故事定价十年,债市只问一句:下一笔利息,从哪个账户出?
高利率对一家不缺订单的公司意味着什么,贝瑞德技术策略师是这么说的:这一轮抛售,越来越是关于“谁需要融资、融资要花多少”的问题。华尔街已经有人把英伟达、AMD、博通叫成“英伟达银行”“AMD银行”“博通银行”——芯片公司一半的收入,变成了给下游垫资、担保、循环注资的金融业务。买家自己都靠举债买芯片,上游等于把杠杆又背回了自己身上。
连锁反应已经绕了地球一圈。韩国 Kospi 指数单日暴跌7.6%,日本日经指数跌4.9%,台积电三季利润创纪录、股价照样下跌——利润是过去式,利率是将来时。Highland Advisors的首席投资策略师说了句行话:高收益债的交易员,往往比股市更早闻到企业的问题。这一次,他们又先到了。
资金去了哪里,同样说明问题。礼来、强生、艾伯维领着医疗板块创出新高,沃尔玛获投行上调评级,消费必需品板块10月涨了近9%,把能源都甩在身后。这不是散户慌不择路,是机构在做教科书式的防御轮动——瑞银策略师的概括很直白:这轮换仓,透着对“一场债务危机正在成形”的担心。恐慌指数升至两周高位,纽约证券交易所上涨家数是下跌的两倍多——指数稳住了,持仓换了一茬。
债市的逻辑从来比股市冷。股市可以为一个故事定价十年,债市只问一句:下一笔利息,从哪个账户出?AI基建不是没有需求——问题在于,需求是真,回款是慢,债务是硬,利率是刚。四样东西摞在一起,市场开始算总账。研究机构Gartner算了第一笔:未来几年全球AI基建投资中,超过3.5万亿美元面临减值风险,到2030年,80%的新兴云服务商可能撑不下去。这些数字未必全对,但方向和债市一致:产能越是往上游堆,出清就越是从最缺现金的那一层开始。
政府的两副面孔
就在市场给AI重新定价的同一周,华盛顿给这场戏添了另一层注脚。
一面,是总统的定调。特朗普总统反复说,关于AI灾难的警告是“骗局”,反对立新规,把投资放在第一位;连民众对数据中心的抗议,也被说成“外国对手和恨我的人”在背后捣鬼。英伟达和苹果各掏2500万美元,捐助白宫宴会厅的翻修工程——科技巨头与政府的蜜月,肉眼可见。
另一面,是联邦贸易委员会的传票。10月14日,该委员会向OpenAI与Anthropic发出超过50页的民事调查要求,追索安全事件记录、内部防护措施、可能误导消费者的营销材料;被这些公司的AI智能体波及的第三方,也将陆续收到传票。主席弗格森的逻辑很硬:企业不能把锅甩给“智能体自己干的”——审计记录显示,系统执行的从来都是人的指令。已有8个州把OpenAI告上法庭。罚款的量级,可能参照延迟上报数据泄露的公司——按天、按次计。
这两副面孔不矛盾,反而互为表里:政府要的是投资与就业,监管要的是出了事有人赔。但对市场来说,这份组合拳的含义是,AI行业过去几年“先跑起来、规矩后补”的宽限期,正在到期。恰好在行业最需要再融资的时候,政策的不确定性也加了一档。
还有一个变数在日历上:11月3日中期选举。市场分析师已经提醒,如果民主党横扫,眼下这场AI回调,有演变成科技股崩盘的风险——资本利得税、监管立法、对巨型平台拆分的讨论,都可能从竞选口号变成法案草案。华尔街第一次把一场州长选战,和“AI交易”的存亡写进同一份报告。
中国读者该看哪一栏
看热闹之外,这本账跟我们有实实在在的关系。
第一层,是融资环境。全球AI基建的资本开支,大量来自美元债和高收益市场;这一端一旦收紧,影响的不是美国一家的股市,而是全球科技产业链的资金成本。中国出口链上的服务器、电源、光模块、精密制造企业,订单跟着客户的资本开支走,客户的资本开支跟着融资条件走。债市那串数字,迟早会变成产业链上某张订单的交期与价格。
第二层,是路线印证。这几年的一个争论是:AI的钱,到底该砸在算力上游,还是长在应用下游。这一轮美国市场的回答很清楚——上游堆杠杆的地方,最先被要求看现金流;而真正有收入的场景,反而被防御资金捧着。中国不掌握最尖端的训练芯片,却握着全球最大的应用场景和制造能力。别人在前端赌明天,我们在后端收今天,这场调整未必是坏事。
第三层,是教训本身。CoreWeave的故事里没有骗子,只有一套被高杠杆放大的乐观:订单是真的,需求是真的,可现金流没到,利率先到了。任何行业,只要把“未来一定会好”直接抵押成今天的贷款,就会在流动性转向的那一周,被市场重新教一遍估值。这句话不挑国界,也不挑行业。
还有一层,是政策的手。我们要看明白另一件事:产业政策护得了一时的融资成本,护不了永远的现金流。补贴、订单、行政协调,能把一座座数据中心立起来;可立起来之后,靠的还是租金、电费、算力价格这些最朴素的市场变量。政府可以当接生婆,但当不了长期的奶妈——这个分寸,恰恰是这两年反复被验证的经济学常识。
股市还在撑场,债市已经在要账。要账的人不需要谁喜欢,只需要对方付得起。往后几周,盯住三个日子就够了:10月27日至28日美联储议息,11月3日中期选举,以及CoreWeave们的下一次发债——如果高收益市场把这个买家也关在门外,那才是这场调整真正的下半场。
至于那两个字——“吓人”——它从马斯克嘴里说出来,比从任何一位固定收益经理嘴里说出来都值钱。喊单的人开始怕了,账房先生的话就该多听两句了。
0
推荐

 京公网安备 11010502034662号